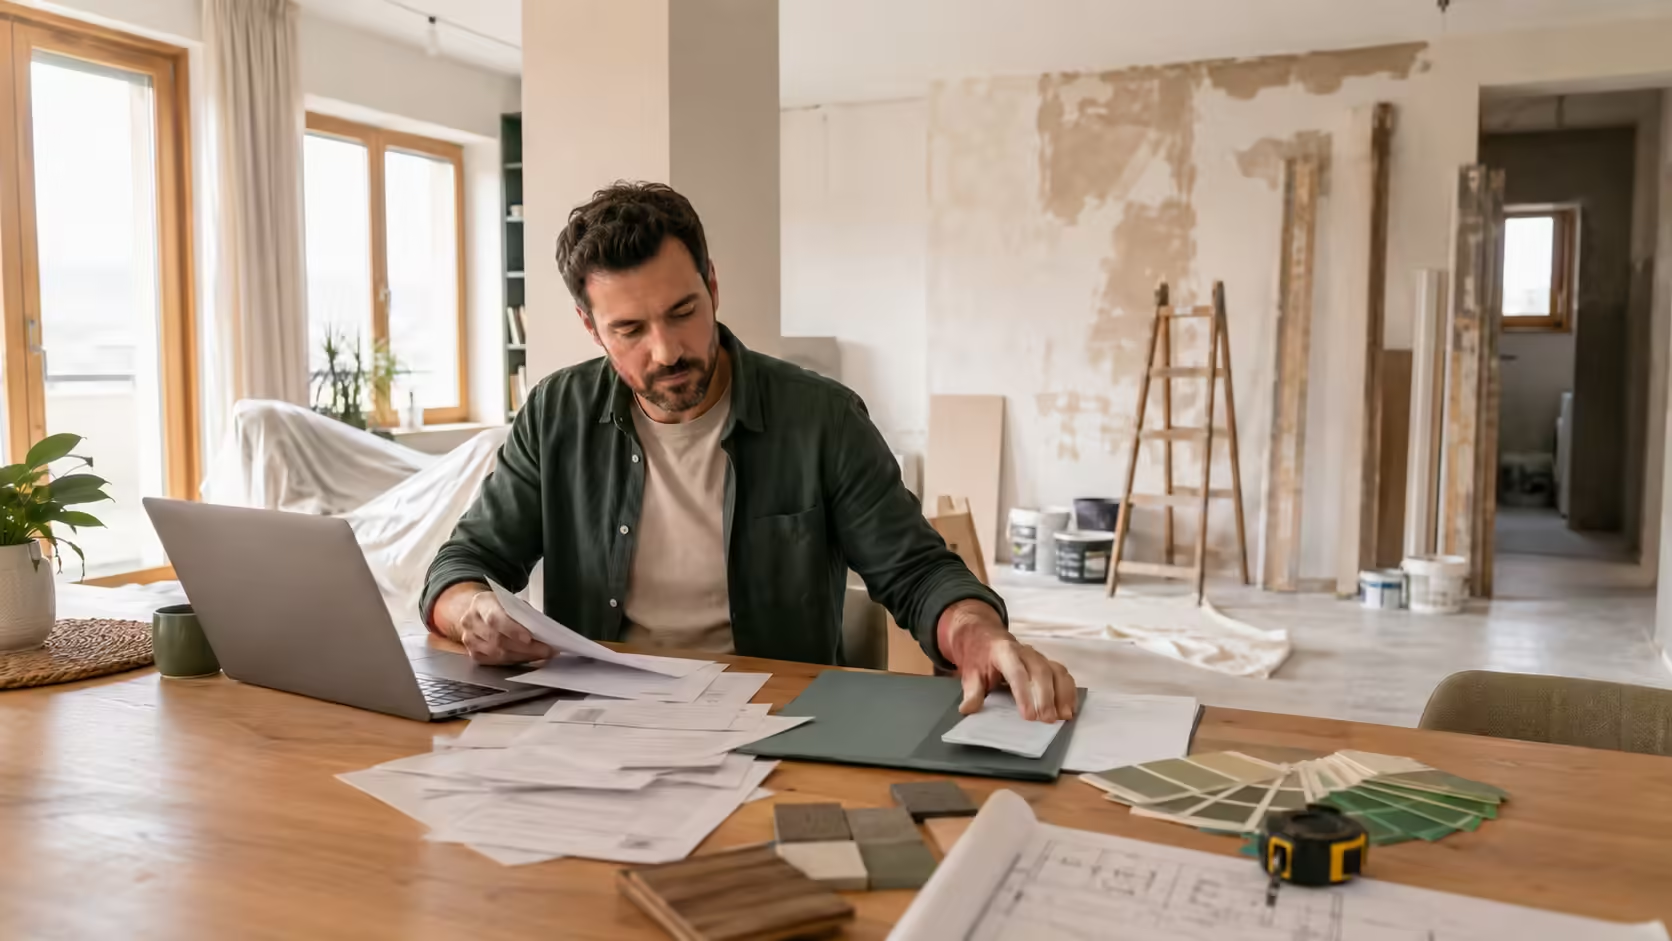
Dacă ai ajuns în punctul în care locuința ta are nevoie de o renovare serioasă, dar nu ai economiile necesare și plătești deja rate pentru alte împrumuturi, situația poate părea blocată. În realitate, refinanțarea poate fi o soluție prin care îți reorganizezi datoriile și obții, în același timp, bugetul necesar pentru renovare.
Refinanțarea nu înseamnă doar mutarea unui credit de la o bancă la alta. Este un instrument financiar prin care poți comasa creditele existente și, în anumite situații, poți obține și o sumă suplimentară de bani. Astfel, în loc să ai mai multe rate și să faci un nou credit separat pentru lucrările din casă, poți simplifica totul într-o singură finanțare.
Cum te poate ajuta refinanțarea să obții bani pentru renovare
Conceptul este simplu: banca îți acordă un credit nou, din care sunt stinse datoriile vechi, iar diferența rămasă poate fi folosită pentru proiectul de renovare. În acest fel, îți simplifici situația financiară și poți folosi suma suplimentară pentru materiale, manoperă și alte cheltuieli necesare amenajării.
Mecanismul de bază: comasarea ratelor
Dacă ai, de exemplu, un credit de nevoi personale și un card de credit folosit pentru diverse achiziții, ambele generează dobânzi, comisioane și scadențe diferite. Prin refinanțare, aceste solduri pot fi preluate într-un singur credit nou.
Avantajul este că vei avea o singură rată lunară și o imagine mai clară asupra bugetului tău.
Obținerea unei sume suplimentare
Aici apare beneficiul pentru renovare. Când banca analizează cererea de refinanțare, ia în calcul gradul maxim de îndatorare permis și veniturile tale nete. Dacă te încadrezi la o sumă mai mare decât totalul datoriilor existente, diferența poate fi virată în contul tău și utilizată pentru modernizarea locuinței.
Ce tip de credit alegi pentru lucrările din casă
Nu orice proiect de renovare necesită același tip de finanțare. Alegerea corectă influențează costul total, perioada de rambursare și nivelul de flexibilitate pe care îl ai pe parcursul lucrărilor.
Creditul de nevoi personale
Pentru majoritatea lucrărilor uzuale, cum ar fi schimbarea gresiei și faianței, refacerea instalației sanitare, renovarea băii sau cumpărarea de mobilier, creditul de nevoi personale este soluția cea mai accesibilă. Acesta poate refinanța vechi credite de consum și îți poate oferi rapid suma suplimentară necesară.
Un avantaj important este viteza de aprobare. În multe situații, dacă documentația este completă și banca are acces la datele necesare, aprobarea poate veni într-un timp scurt. În plus, nu este necesară ipotecarea unui imobil, iar banii sunt virați direct în cont.
Creditul ipotecar pentru renovări ample
Dacă renovarea este una complexă și implică lucrări mari, costurile pot depăși plafonul unui credit de nevoi personale. În astfel de cazuri, poate fi potrivit un credit ipotecar de modernizare.
Acest tip de finanțare vine, de regulă, cu o dobândă mai mică și o perioadă de rambursare mai lungă, însă presupune și condiții suplimentare:
- constituirea unei garanții imobiliare;
- evaluarea proprietății;
- prezentarea unui deviz de lucrări, în anumite cazuri;
- acordarea banilor în tranșe, în funcție de stadiul renovării.
Condiții de bază cerute de bănci
Indiferent de soluția aleasă, băncile verifică atent profilul solicitantului. Pentru un credit folosit la renovare, trebuie, de regulă, să fii proprietar sau coproprietar al imobilului în care se fac lucrările.
Printre principalele elemente analizate de bancă se numără:
- nivelul și stabilitatea veniturilor;
- gradul de îndatorare;
- vechimea la actualul loc de muncă;
- stabilitatea profesională;
- istoricul din Biroul de Credit;
- eventualele întârzieri anterioare la plată.
Vechimea la actualul loc de muncă și istoricul de plată contează mult, iar întârzierile anterioare pot afecta aprobarea refinanțării.
Avantajele financiare ale refinanțării făcute la timp
O refinanțare bine gândită nu îți aduce doar bani pentru renovare, ci poate contribui și la o organizare mai bună a finanțelor personale. Beneficiul real apare atunci când noua structură de credit este mai ușor de susținut decât combinația vechilor împrumuturi.
Reducerea ratei lunare
Dacă ai contractat creditele într-o perioadă cu dobânzi mai ridicate, refinanțarea în condiții mai bune îți poate reduce efortul lunar. Chiar dacă adaugi o sumă în plus pentru renovare, este posibil ca noua rată să rămână apropiată de totalul ratelor anterioare sau chiar să fie mai mică, în funcție de dobândă și de perioada de rambursare aleasă.
Acces rapid la bani
În loc să economisești luni sau ani pentru a strânge bugetul necesar, refinanțarea îți poate oferi acces rapid la bani. Acest lucru este important mai ales când apar urgențe în locuință, cum ar fi instalații electrice vechi, țevi deteriorate sau alte probleme care nu suportă amânare.
O singură rată, o singură bancă
Gestionarea mai multor scadențe și credite diferite înseamnă mai mult stres și un risc mai mare de a omite o plată. Refinanțarea simplifică totul: ai o singură bancă, o singură rată și un buget lunar mai ușor de urmărit.
Cum planifici corect bugetul de renovare
Banii obținuți prin refinanțare nu sunt bani „ieftini”, deoarece sunt purtători de dobândă. Tocmai de aceea, este important să îi folosești disciplinat și să ai un plan clar de cheltuieli înainte să începi renovarea.
Evaluează corect spațiul
Primul pas nu este alegerea culorii pereților, ci evaluarea tehnică a apartamentului. Verifică instalația electrică, instalația sanitară, starea ferestrelor, caloriferele și celelalte elemente de infrastructură.
Renovarea estetică nu are valoare pe termen lung dacă problemele de bază rămân nerezolvate.
Prioritizează lucrările esențiale
Dacă suma obținută este mai mică decât ai sperat, împarte lucrările în urgente și neurgente. În general, baia și bucătăria trebuie prioritizate, deoarece aici apar cele mai multe costuri tehnice și cele mai importante nevoi funcționale.
Compară ofertele pentru materiale și meseriași
Fără un deviz clar, renovarea poate scăpa rapid de sub control. Cere oferte de la mai multe echipe sau firme și compară nu doar prețul final, ci și claritatea lucrărilor incluse.
La fel este bine să procedezi și în cazul materialelor. Verifică prețurile din mai multe surse, urmărește promoțiile și alege produse rezistente, mai ales pentru zonele cele mai folosite din casă.
Pașii practici pentru a obține refinanțarea
1. Analizează creditele actuale
Înainte să soliciți refinanțarea, verifică toate creditele pe care vrei să le închizi. Uită-te la soldul rămas și la eventualele comisioane de rambursare anticipată, pentru a ști exact de ce sumă ai nevoie.
2. Solicită simulări și alege noua ofertă
Cere simulări clare și comparabile. Important nu este doar cât numerar suplimentar poți primi, ci și care va fi rata lunară totală și costul real al creditului, reflectat de DAE.
3. Pregătește dosarul pentru aprobare
Asigură-te că ai venituri stabile și că poți susține noul credit fără să îți forțezi bugetul. În același timp, evită să faci prea multe solicitări oficiale în paralel, deoarece multiplele interogări într-un interval scurt pot influența evaluarea profilului tău de credit.
Capcane de evitat când iei bani pentru renovare
Costurile refinanțării
Acordă atenție asigurărilor atașate creditului, taxelor administrative și prelungirii excesive a perioadei de rambursare. O rată lunară mai mică poate părea atractivă, dar, pe termen lung, poate însemna un cost total mai mare.
Subestimarea costurilor de renovare
Una dintre cele mai frecvente greșeli este estimarea bugetului exact la limită. În renovări apar des costuri neprevăzute, iar materialele se pot scumpi pe parcurs.
De aceea, este sănătos să iei în calcul o marjă de rezervă, astfel încât lucrările să nu rămână neterminate din lipsă de bani.
Refinanțarea poate fi o soluție bună, dacă este planificată corect
Dacă este făcută atent, refinanțarea te poate ajuta să îți reorganizezi ratele și să obții fondurile necesare pentru a-ți renova apartamentul, fără să adaugi haos financiar peste haosul unui șantier.
Cheia este să compari ofertele, să calculezi costul real al noului credit și să folosești banii cu disciplină, pe baza unui plan clar.